

Voli low cost in difficoltà: crisi di modello tra rotte cancellate e nuovi costi extra. Ecco come sta cambiando il mercato.
Negli ultimi mesi diverse compagnie aeree che operano nel segmento dei voli low cost hanno rivisto le proprie strategie. Secondo quanto riportato dal Corriere della Sera, si sta assistendo a una fase di trasformazione che va dalla riduzione delle rotte – in particolare quelle a lungo raggio – fino all’introduzione di servizi a pagamento prima inclusi nel prezzo del biglietto.
L’obiettivo è chiaro: aumentare i ricavi e mantenere la competitività in un mercato che sta diventando sempre più difficile. Andiamo ad approfondire la situazione.
La crescita e la frenata delle compagnie di voli low cost
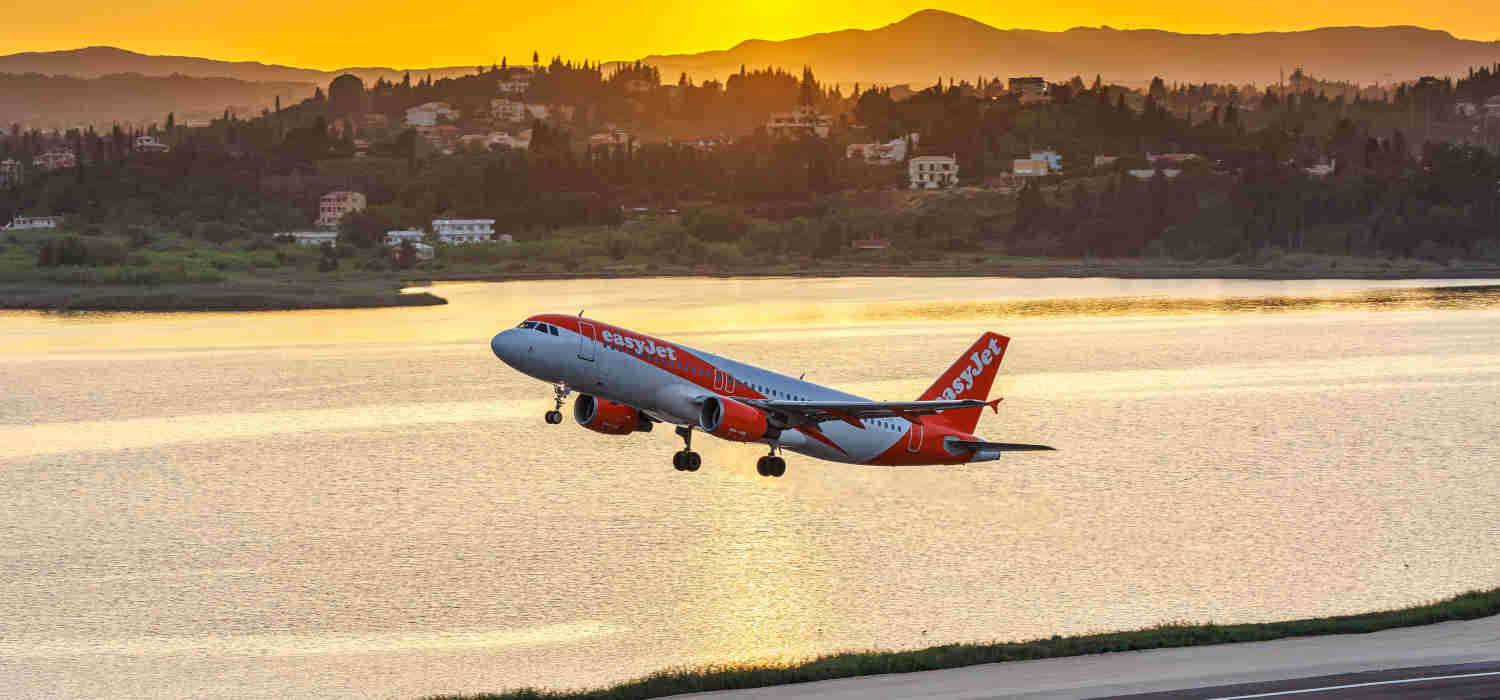
Negli ultimi sei anni le compagnie a basso costo hanno conquistato quote significative, arrivando a coprire circa il 13% dell’offerta globale. Nel 2024, secondo la piattaforma Cirium, un passeggero su tre ha volato con vettori low cost. Non sorprende quindi che Southwest, Ryanair, IndiGo ed easyJet siano entrate nella top ten mondiale per dimensioni.
Eppure il periodo di crescita sembra aver subito un rallentamento. Fanno eccezione giganti come Ryanair ed EasyJet, mentre per altre realtà il modello comincia a mostrare crepe. Scott Kirby, amministratore delegato di United Airlines, ha affermato in un evento pubblico che il business delle low cost non sarebbe più sostenibile, sottolineando come il meccanismo basato su tariffe basse compensate da commissioni aggiuntive e costi nascosti abbia raggiunto il proprio limite.
Anche Ed Bastian, numero uno di Delta Air Lines, ha osservato che le compagnie incapaci di raggiungere il pareggio non potranno continuare a operare a lungo con l’attuale impostazione.
La sfida dei vettori tradizionali: prezzi sempre più competitivi
Oltre alle difficoltà interne, pesa la concorrenza delle compagnie di bandiera, che dopo la pandemia hanno recuperato terreno proponendo biglietti a prezzi competitivi sulle stesse tratte delle low cost. Per attrarre passeggeri, anche i grandi vettori hanno adottato strategie simili, eliminando servizi gratuiti come il bagaglio a mano.
In questo scenario, la compagnia statunitense Spirit ha lanciato un allarme sulla propria stabilità finanziaria, annunciando una ristrutturazione che prevede la vendita di asset, la riduzione del personale e persino il declassamento di parte dei piloti. Un analista di Td Cowen ha evidenziato che, laddove Spirit ha abbandonato alcune rotte, le tariffe medie sono aumentate di quasi il 6% nell’anno successivo, segnale che la scomparsa di un vettore low cost può ripercuotersi direttamente sui consumatori.
Per i viaggiatori abituali, un modo pratico per limitare i disagi negli scali sempre più affollati è il servizio Fast Track, che consente di superare le lunghe file ai controlli di sicurezza passando da corsie dedicate e più rapide.
Cosa sta cambiando negli USA e in Europa?
Negli Stati Uniti anche Southwest, storicamente legata al modello low cost, ha introdotto la scelta a pagamento del posto a sedere, rinunciando dopo oltre mezzo secolo all’assegnazione casuale gratuita. Nonostante la novità, i profitti del primo semestre 2025 hanno subito un forte calo.
In Europa la compagnia islandese Play ha interrotto la tratta verso gli Stati Uniti dopo aver registrato pesanti perdite, preferendo concentrarsi sul corto e medio raggio. Simile la strategia di Norse Atlantic Airways, che ha scelto di noleggiare parte della propria flotta ad altri operatori. Wizz Air, dal canto suo, ha chiuso la sede di Abu Dhabi e ridotto gli ordini di Airbus per voli intercontinentali, rifocalizzandosi su mercati tradizionali come l’Est Europa e l’Italia.
Comunque, non tutte le low cost sono in difficoltà. La compagnia indiana IndiGo, con sede a Gurgaon, continua a registrare utili consistenti. Ha introdotto voli intercontinentali e una classe “premium”, ampliando la propria offerta. Già nel 2023 aveva effettuato un ordine record di 500 aerei, per un valore stimato intorno ai 50 miliardi di dollari, confermandosi come un player in netta controtendenza rispetto al resto del settore.