
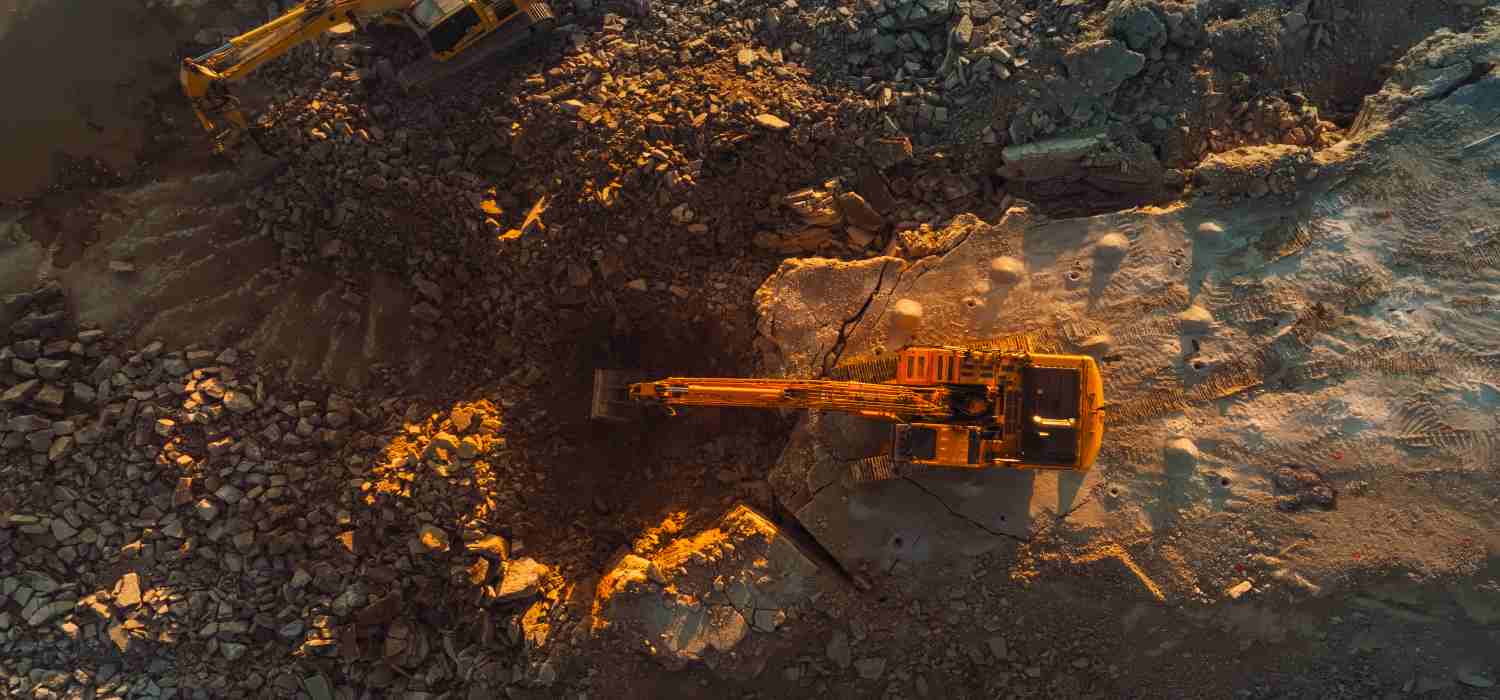

La transizione verso la mobilità elettrica non riguarda solo motori e software: dietro ogni veicolo si nasconde una catena di approvvigionamento delle materie prime per le auto elettriche globale, spesso fragile, che parte da miniere e giacimenti distribuiti in pochi angoli del pianeta.
Quando si parla di auto elettriche, il dibattito si concentra spesso sull’autonomia, sui tempi di ricarica elettrica o sul risparmio sulle emissioni di CO2. Raramente, però, si accende un riflettore su ciò che precede tutto questo: l’estrazione e la lavorazione delle materie prime critiche per le auto elettriche che rendono possibile la costruzione di questi veicoli.
Eppure è proprio qui, tra miniere e fonderie, che si gioca una delle partite geopolitiche più decisive del nostro tempo. La recente tensione intorno allo Stretto di Hormuz ha riaperto il dibattito sulla vulnerabilità delle filiere produttive, ricordando quanto la transizione energetica dipenda da equilibri internazionali tutt’altro che stabili.
Le materie prime per le batterie delle auto elettriche: una mappa geopolitica
Il cuore di ogni veicolo elettrico è la batteria, e costruire le batterie per auto elettriche richiede un insieme di elementi chimici e materie prime la cui distribuzione geografica è quanto mai concentrata. Il litio, elemento fondamentale per le celle agli ioni di litio oggi dominanti, proviene principalmente dal cosiddetto “triangolo del litio”.
I depositi di salamoia sotto i laghi salati di Cile, Argentina e Bolivia, e i giacimenti in roccia dura dell’Australia. Il cobalto, ancora indispensabile per molte chimiche catodiche nonostante i tentativi dell’industria di ridurne l’uso, arriva per circa il 60% dalla Repubblica Democratica del Congo, con quote minori da Zambia, Madagascar, Russia e Canada.
Il nichel, protagonista della transizione dalle vecchie alle moderne architetture di cella, è estratto soprattutto in Indonesia, seguito da Russia, Australia, Filippine e Sudafrica.
A completare il quadro ci sono la grafite – di cui la Cina controlla sia l’estrazione che la lavorazione – e il sodio, materia prima promettente per le batterie di nuova generazione, la cui produzione in forma adatta all’industria è nelle mani cinesi per oltre il 95%.
Semiconduttori e terre rare: la dipendenza nascosta
Le sfide legate al cambiamento climatico spingono l’industria automotive verso l’elettrico, ma questa transizione porta con sé una nuova forma di dipendenza, meno visibile ma altrettanto critica: quella sulle materie prime per le auto elettriche. Le terre rare, una famiglia di 17 elementi essenziali per i microprocessori e i motori elettrici, sono controllate dalla Cina per circa il 90% della produzione mondiale.
Giacimenti esistono anche in Europa, inclusa l’Ucraina, il cui sfruttamento è diventato uno dei temi ricorrenti nelle trattative geopolitiche degli ultimi anni. Il silicio, base dei semiconduttori presenti in ogni centralina e inverter, vede la Cina concentrare l’80% della produzione globale, nonostante la silice grezza sia diffusa su tutta la crosta terrestre.
Infine, lo zolfo – una delle materie prime chiave per le promettenti batterie delle auto elettriche al litio-zolfo e al sodio-zolfo di prossima generazione, non viene estratto da giacimenti naturali, ma è un sottoprodotto della raffinazione del petrolio. La sua disponibilità resta quindi legata, almeno per ora, all’industria fossil fuel di Stati Uniti, Russia e Paesi del Medio Oriente.
Il quadro complessivo è quello di una filiera globale ad alto rischio di concentrazione. Diversificare le fonti di approvvigionamento e sviluppare capacità di lavorazione al di fuori dell’Asia sarà una delle sfide strategiche più urgenti per l’Europa e per tutto il settore automotive nei prossimi anni.